저축보험과 예금의 차이: 사업비·해지환급금·비과세 요건·예금자보호
루리
예금은 이자를 약속하는 금융상품이고, 저축성보험은 보험료에서 사업비 등을 뺀 금액이 쌓이는 구조라서 일찍 해지하면 받는 돈이 낼 돈보다 적을 수 있어요. 둘 다 예금자보호를 받는 경우가 있지만 보호 방식이 달라요.
예금은 이자를 약속하는 금융상품이고, 저축성보험은 보험료에서 사업비 등을 뺀 금액이 쌓이는 구조라서 일찍 해지하면 받는 돈이 낼 돈보다 적을 수 있어요. 둘 다 예금자보호를 받는 경우가 있지만 보호 방식이 달라요.
금융감독원 파인, 예금보험공사, 국가법령정보센터의 공개 안내를 정리한 일반 설명이에요. 2026년 현재 세부 요건은 아래 출처에서 다시 공식 확인하세요. 예시는 설명용 가상 예시예요.
11. 한눈에 비교
| 항목 | 은행 예금 | 저축성보험 |
|---|---|---|
| 돈이 쌓이는 방식 | 맡긴 원금에 이자가 붙어요 | 사업비와 위험보험료를 뺀 금액이 적립돼요 |
| 중도 해지 | 약정 이자율이 낮아질 수는 있어요 | 해지환급금이 낸 보험료보다 적을 수 있어요 |
| 세금 | 이자소득 과세가 기본이에요 | 요건을 채우면 보험차익 비과세가 가능해요 |
| 예금자보호 | 원금과 이자 합쳐 1인당 1억원(예금보험공사) | 해약환급금 1억원까지(보험사고 없는 경우) |
22. 사업비란
- 금융감독원 파인은 사업비를 보험계약체결비용과 보험계약관리비용을 합친 것으로 설명해요.
- 저축성보험은 보험료 전액이 쌓이지 않고 사업비와 위험보험료가 빠진 뒤 적립돼요. 사업비가 적을수록 해지·만기 때 돌려받는 금액이 커져요.
- 구체적인 사업비 비율은 상품마다 달라요. 숫자는 상품요약서와 약관에서 공식 확인하세요.
33. 해지환급금 확인 순서
- 가입 전 상품요약서와 약관에서 해지환급금 예시표를 찾아요.
- 1년·3년·5년·10년 시점의 환급금을 낸 보험료 누계와 비교해요.
- 금융감독원 파인의 저축성보험 비교공시를 함께 봐요.
- 해지 전에는 보험사에 현재 환급금을 문의해요.
가상 예시: A씨가 월 보험료를 내다 2년 만에 해지했는데 환급금이 낸 금액보다 적었다는 식의 상황이 생길 수 있어요. 이런 일은 초기에 사업비가 먼저 차감되는 구조와 관련돼요.
44. 비과세 요건
- 소득세법 시행령 제25조는 장기저축성보험차익의 비과세 요건을 정해요. 국가법령정보센터 제목에는 유지기간 10년, 월 보험료 150만원, 일시납 1억원 같은 기준이 나와요.
- 납입기간 등 세부 요건과 한도 적용 방법은 2026년 현행 조문에서 공식 확인하세요.
- 요건을 못 채우고 해지하면 보험차익이 이자소득으로 과세될 수 있어요. 계약을 바꾸면 요건이 달라질 수 있으니 변경 전에 확인하세요.
55. 예금자보호
- 예금보험공사 안내: 보험은 보험사고가 없다면 해약환급금이 1억원까지 보호돼요. 영업정지 전에 받지 못한 사고보험금은 따로 1억원까지 보호돼요.
- 계약자와 보험료 납부자가 법인인 계약은 보호 대상에서 빠져요.
- 변액보험은 최저보증을 뺀 주계약이 보호되지 않아요.
- 예금보호한도는 2025년 9월 1일부터 1억원으로 올랐어요.
66. 흔한 실수
- 저축성보험 보험료 전액이 쌓인다고 생각해요.
- 10년 유지 요건만 보고 월 한도·일시납 한도를 놓쳐요.
- 환급금이 아닌 광고 속 환급률 숫자만 봐요.
- 예금과 보험 보호한도를 항상 합산한다고 오해해요. 금융회사별 합산 기준은 예금보험공사에서 확인하세요.
7체크리스트
- 상품요약서에서 해지환급금 예시표를 봤다
- 사업비 구조와 차감 시기를 확인했다
- 비과세 요건(유지기간, 월 한도, 일시납 한도)을 공식 조문으로 확인했다
- 계약자가 개인인지, 변액보험은 아닌지 확인했다
- 중도 해지 가능성에 대비해 여유 자금을 따로 뒀다
8용어 정리
- 사업비: 보험사가 계약 체결·관리에 쓰는 비용으로 보험료에서 차감돼요.
- 위험보험료: 사망 등 보장에 쓰이는 보험료예요.
- 해지환급금: 중도에 해지할 때 돌려받는 돈이에요.
- 보험차익: 낸 보험료보다 받는 돈이 많을 때의 차액이에요.
- 공시이율: 보험사가 적립금에 적용해 공시하는 이율이에요.
9근거로 삼은 공식 출처
- 금융감독원 파인: https://fine.fss.or.kr/main/prc/dp/sub/dp001.jsp?menuNo=900233
- 금융감독원 금융소비자 정보포털 파인: https://fine.fss.or.kr/fine/main/main.do?menuNo=900000
- 예금보험공사 예금자보호 FAQ: https://www.kdic.or.kr/sp/dpstrprot/ProtSystFaq/selectScrn.do
- 예금보험공사 보호대상 금융상품: https://www.kdic.or.kr/sp/dpstrprot/selectProtSystProtTrgtPrdctSumr.do
- 소득세법 시행령 제25조: https://www.law.go.kr/법령/소득세법시행령/제25조
- 금융위원회 예금보호한도 상향 보도자료: https://www.fsc.go.kr/no010101/84974
- 생명보험협회 공시 자료는 이 글에서 확인하지 못함
📤 공유
10마감 임박 공모전
2026 노벨피아 우주최강 웹소설 공모전
D-1- 대상
- 누구나
- 제출물
- 웹소설
- 상금
- 1등 5,000만원
- 마감
- 10.29
☑ 공식 원문 일부 대조 · 주) 메타크래프트 / 주) 메타크래프트 · 문학
2026년 대구광역시 청소년활동 프로그램 경진대회
D-1- 대상
- 청소년·일반부
- 제출물
- 기획서
- 상금
- 1등 70만원
- 마감
- 10.29
☑ 공식 원문 일부 대조 · 대구광역시 / 대구광역시청소년활동진흥센터 · 기타
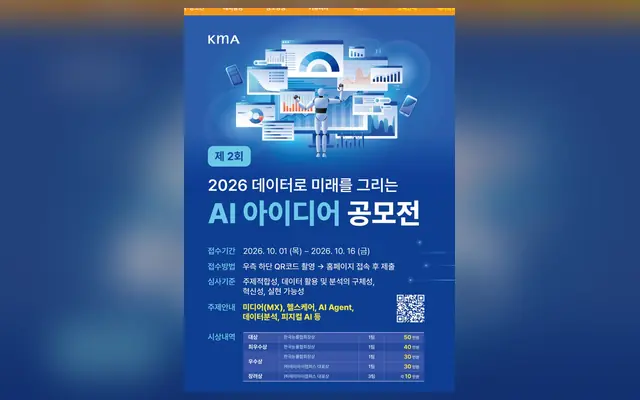
제2회 데이터로 미래를 그리는 AI 아이디어 공모전
D-1- 대상
- 부문별로 다름(표 참고)
- 제출물
- 아이디어 제안서
- 상금
- 1등 50만원
- 마감
- 10.29
한국능률협회 · 아이디어·정책
제9회 수원화성관광 전국사진공모전
D-1- 대상
- 부문별로 다름(표 참고)
- 제출물
- 사진
- 상금
- 1등 100만원
- 마감
- 10.29
수원특례시/사)한국사진작가협회 수원지부 · 사진